

PP 進口腰斬、出口暴增六倍!中國聚丙烯產業的轉型之路

翻開過去五年國內PP貿易帳本,一組對比強烈的數據躍入眼帘:進口量從2020年655萬噸減半至2025年337萬噸,出口量則從42萬噸飆升至310萬噸,成長超過六倍。這組「一降一升」的剪刀差背後,是中國PP產業一場靜默卻深遠的重組。
過往:依賴進口,受制於人
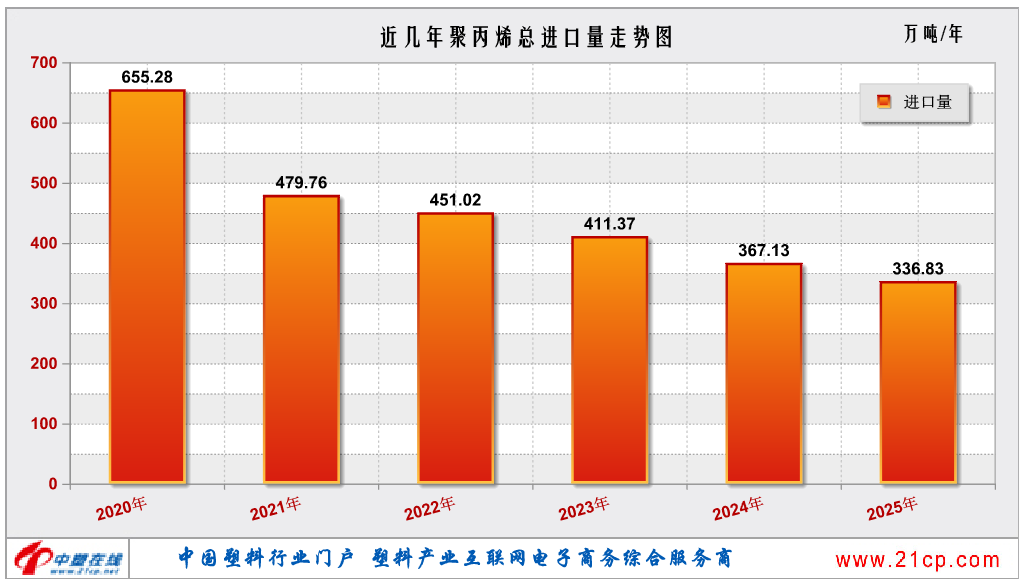
僅僅五年前,中國每年仍需從國外採購超過650萬噸PP,相當於每天有十多艘萬噸貨輪載著塑膠原料駛入中國港口。為何需要大量採購?因為當時國產PP不僅產量不足,許多高端牌號也無法自產。例如薄壁食品容器所需的高流動PP、醫療器材使用的無菌級PP,這類特殊牌號長期依賴韓國、中東與東南亞進口。當年只要國際油價上漲或是海外工廠進入檢修,國內下游廠商就會緊張,原料供應與價格都無法自主掌握。
轉型:能夠自產,且品質優異
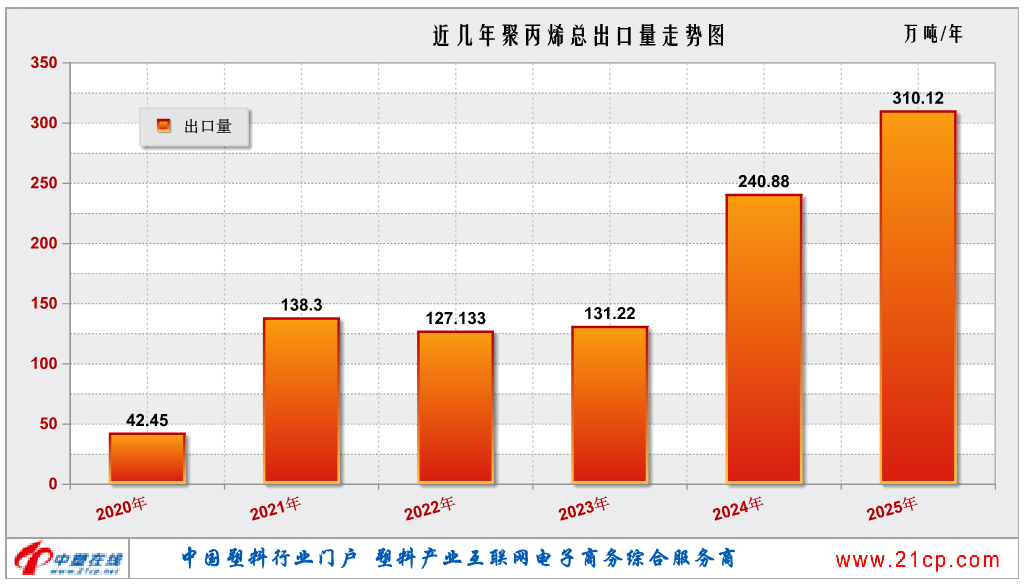
轉變始於國內化工廠的「技術升級浪潮」。中國企業掌握以煤炭、丙烷等多元原料生產PP的技術,打破長期依賴石油的限制。尤其在煤炭資源豐富區域,煤制PP的成本優勢逐步顯現。
現況:產能充足,更可外銷出口
伴隨國內產能擴張與技術進步,PP市場迎來劇情大逆轉:
· 進口持續減少:2025年進口量僅為五年前的一半,許多過往必須進口的牌號如今已實現國產替代。
· 出口不斷成長:2025年出口量為五年前的七倍以上,中國PP開始走向全球。
出口成長最快的地區為東南亞以及「一帶一路」沿線國家。這些區域正經歷類似中國二十年前的工業化進程,塑膠原料需求強勁。而中國PP憑藉穩定品質與具競爭力的價格,獲得當地市場青睞。
未來:邁向「專精與綠色」
當前PP產業正展開新一輪升級:
1. 專精化:企業不再盲目追求產量,轉而主攻「專、精、特、新」牌號。例如新能源車電池隔離膜專用PP、5G通訊設備使用的低介電常數PP,這類高附加價值產品成為新的競爭重點。
2. 綠色化:可回收性與生物可降解成為產業關鍵詞。部分企業開始研發「單一材料」包裝方案——塑膠袋與包裝膜採用同一種PP材料,讓回收作業簡單高效。另有企業開發生基PP,使用可再生原料取代化石原料。
小小材料,見證大時代
從大量進口轉為大量出口,PP貿易的變化正是中國製造業升級的縮影。這說明透過技術創新與產業升級,中國製造完全有能力在全球產業鏈佔據更重要的位置。
這種看似普通的塑膠原料,其實訴說中國工業從「跟跑」到「並跑」,並在部分領域邁向「領跑」的歷程。它的未來也會持續與所有人的生活緊密相連——更安全、環保且具備更多功能的塑膠產品,正從實驗室走進日常生活。無論是外送餐盒,或是網購的包裝,這些日常用品背後,是持續變得「更強、更綠」的中國PP產業。
文章來源:CPlas Online - Open Platform 豆豆優米
免責聲明:本文內容與圖片取自網路、微信公眾號等公開渠道。我方對文中觀點保持中立,僅供參考交流。轉載文章版權歸原作者及機構所有,如有侵權,請聯繫我方移除。

- < 上一篇 : [行業動態]全球 PVC 爆發大規模不可抗力停產!供應收縮牽動產業鏈行情
- [行業動態]千元暴漲後突然回落!PP市場的「瘋狂一天」 : 下一篇 >




- 客服
- 頂部